当サイトの記事は編集部が法令(e-Gov法令検索)や国土交通省・自治体などの公的な情報を調べて独自に執筆しています。記事内に家づくり・土地活用のサービスへの案内(広告)を含みます。
気に入った中古の家が、実は建ぺい率オーバーだった。『これって住宅ローンは組めるの?』と、不動産会社の説明を聞いて手が止まっている方も多いはずです。
結論から言うと、建ぺい率オーバーの家は住宅ローンの審査で不利になりやすく、通るかどうかは金融機関と物件の事情しだいです。フラット35には「建築基準法に不適合な場合などは融資の対象とならない場合があります」という注意書きがあります。
この記事では、建ぺい率オーバーの家と住宅ローンの関係を、審査で見られる点と買う前に確かめる手順に分けてお伝えしますね。
建ぺい率オーバーの家で住宅ローンは組める?先に結論
建ぺい率オーバーの家は「組めないと決まっている」わけではありませんが、審査で不利になりやすい物件です。フラット35は建築基準法に合わない物件を対象外にする場合があり、民間の住宅ローンは金融機関によって判断が分かれます。
建ぺい率(建蔽率)は、敷地面積に対する建築面積の割合のことです。建築面積は、建物を真上から見た時に、外壁や柱の中心線で囲まれた広さを言います。
例えば敷地100㎡で建ぺい率60%の土地なら、建築面積は60㎡までです。そこに建築面積63㎡の家が建っていれば、63÷100=63%で、3㎡ぶんオーバーしていることになります。
| 気になること | 答え |
|---|---|
| 建ぺい率オーバーでも住宅ローンは組める? | 金融機関と物件の事情しだい。審査で不利になりやすい |
| フラット35の基準は? | 建築基準法に不適合な場合などは、融資の対象とならない場合がある |
| 民間の銀行は? | 金融機関による。同じ物件でも判断が分かれることがある |
| 既存不適格なら? | 違反建築物とは法律上の扱いが違う。説明できる書類があると話が進めやすい |
| 最初にすることは? | オーバーの理由と書類の有無を確かめ、仮審査の前に伝える |
『少しくらいのオーバーなら大丈夫でしょ?』と思いたくなりますよね。ただ、オーバーの幅よりも、なぜオーバーしているのかの方が大事なんです。
建ぺい率の基本は建ぺい率とは?意味と計算方法で、オーバーした時の扱い全体は建ぺい率オーバーするとどうなる?で紹介しています。
なぜ建ぺい率オーバーだと住宅ローンで問題になるの?
住宅ローンでは、買う家と土地が借入の担保になります。建ぺい率オーバーの家は建築基準法に合っていない状態なので、担保としての扱いを慎重にする金融機関があるんです。
住宅ローンを組むと、家と土地に抵当権を設定します。抵当権は、返済が滞った時に家と土地を処分して回収できるようにしておく権利のことです。
つまり金融機関は、お金を貸す相手だけでなく、担保になる家の中身も見ています。そこで、建物が建築基準法に合っているかどうかが話題になるわけです。
建ぺい率オーバーには「違反」と「既存不適格」がある
建ぺい率オーバーと一口に言っても、法律上は2つに分かれます。ここを押さえておくと、審査の話がぐっと分かりやすくなります。
| 種類 | どんな状態か | 例 |
|---|---|---|
| 違反建築物 | 建てた時から、または後からの増築などで基準を超えている | 確認を受けずにサンルームを足して超えた |
| 既存不適格 | 建てた時は適法で、後の法改正や都市計画の変更で合わなくなった | 建ぺい率の数値が変わって今の基準を超えた |
既存不適格は、建築基準法3条2項で「そのまま存在してよい」と扱われる建物です。違反建築物とは、ここが大きく違います。
既存不適格のくわしい考え方は、既存不適格とは?昔の家が今の建ぺい率に合わない場合で紹介しています。
審査で確かめられやすい書類
建物が建築基準法に合っているかは、書類で確かめることになります。中古の家なら、次のような書類があるかどうかで話の進み方が変わります。
- 確認済証(工事の前に、計画が法律に合っていると確認された証明)
- 検査済証(工事が終わった後の検査に合格した証明)
- 建てた時の図面(建築面積と敷地面積が分かるもの)
- 重要事項説明書(建ぺい率の制限と建築面積の限度が書かれた欄)
- 確認済証などがない時は、自治体の台帳記載事項証明書
国土交通省の宅建業法の解釈では、確認済証や検査済証が保存されていない時は、その旨を重要事項説明書に書くこととされています。書類がそろっていない物件は、説明の時点で分かることが多いんです。
国土交通省は、検査済証のない建物を調べるためのガイドライン(平成26年7月2日国住指第1137号)を出しています。これに基づく法適合状況調査の報告書は、増改築の時の建築確認の資料などに使えるとされています。
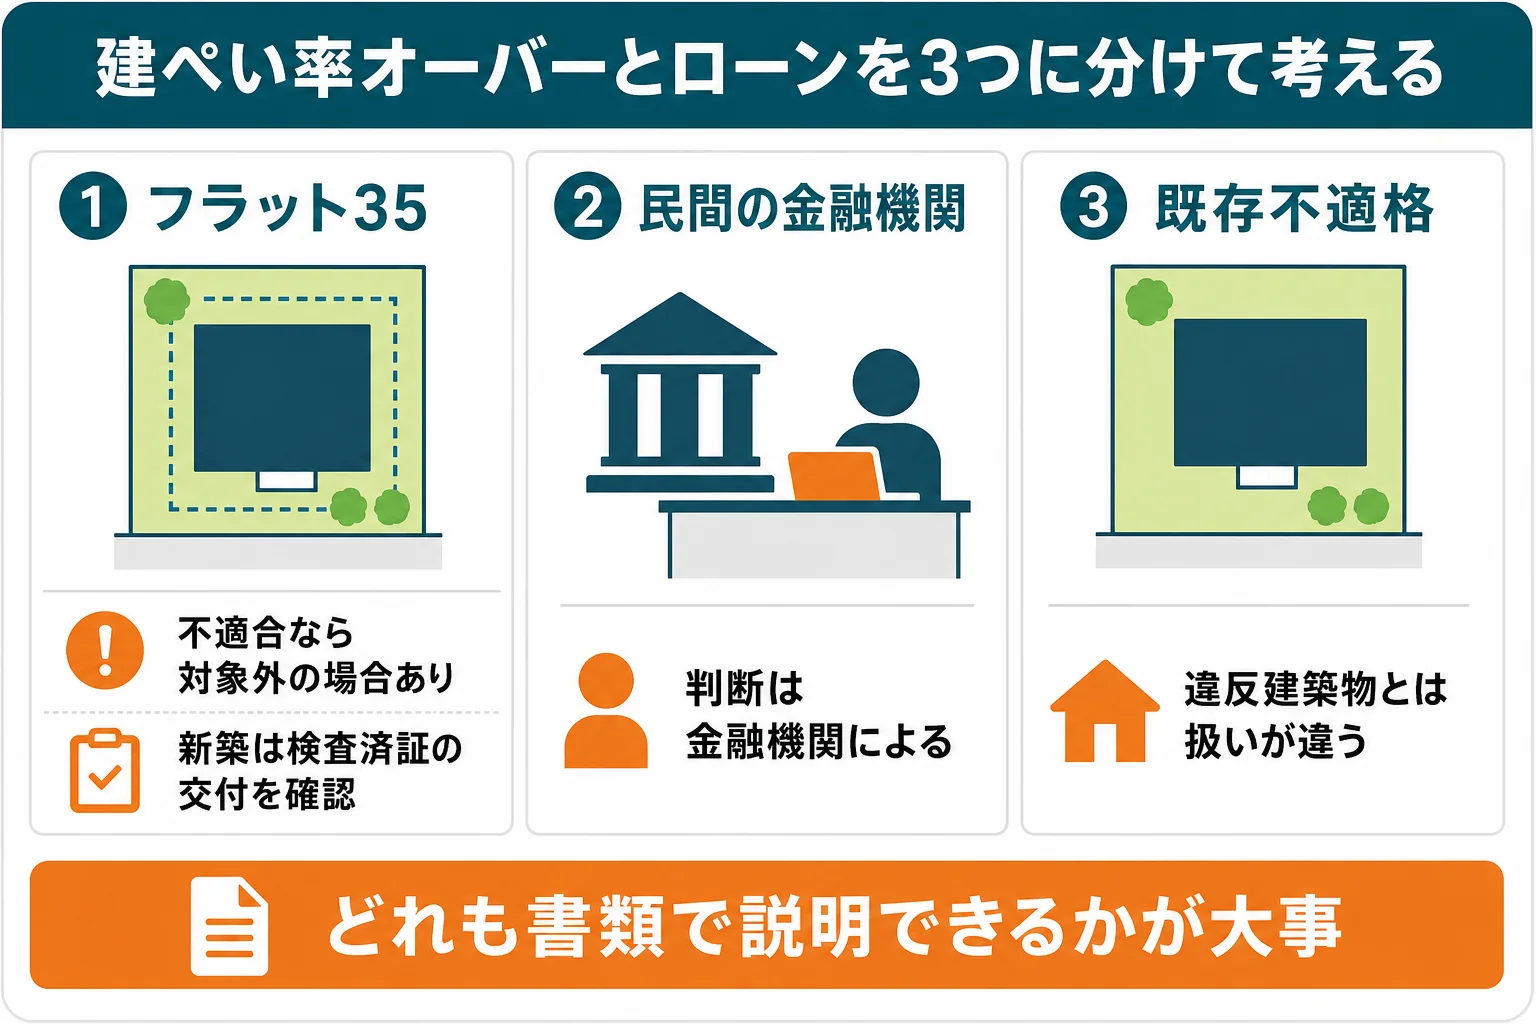
フラット35・民間の金融機関・既存不適格の3つで考える
「建ぺい率オーバーでローンは通った?」という話は、どのローンで、どんな理由のオーバーかで答えが変わります。3つに分けて考えると、自分の物件がどこに当てはまるか見えてきます。
ネットでは「通った」という声と「組めない」という声の両方が見つかりますよね。どちらも本当にあった話だとしても、ローンの種類と物件の事情が違えば結果も変わります。
| 分け方 | 公表されている考え方 | 確かめること |
|---|---|---|
| フラット35 | 建築基準法に不適合な場合などは融資の対象とならない場合がある。新築は検査済証の交付を確認 | 物件検査で何を見るか、取扱金融機関に聞く |
| 民間の金融機関 | 金融機関による | 仮審査の前に、オーバーの事実と理由を伝えて聞く |
| 既存不適格の場合 | 違反建築物とは法律上の扱いが違う | 建てた時に適法だったと示せる書類があるか |
フラット35の基準で分かっていること
住宅金融支援機構のフラット35は、物件が技術基準に合っているかを検査する仕組みです。中古住宅の物件検査の案内には、次の一文があります。
適合証明は、建築基準法への適合を証明するものではありません。また、建築基準法に不適合な場合などは融資の対象とならない場合があります。
出典:住宅金融支援機構【フラット35】中古住宅の物件検査の概要
新築では、物件検査とあわせて、建築基準法に基づく検査済証が交付されていることを確認するとされています。つまり新築なら、完了検査に合格していることが前提になるんです。
また、住宅技術基準の実施細則では、建築基準法9条の是正命令などを受けて、必要な是正をしていない住宅は対象にならない形で書かれています。是正命令は、違反を直すよう特定行政庁(建築の許可や命令を出す自治体)が出す命令のことです。
フラット35の中古住宅の技術基準には、接道・住宅の規模・耐震性などの項目が並んでいます。建ぺい率オーバーの物件がどう扱われるかは、物件検査を担当する検査機関や取扱金融機関に、物件ごとに確かめてみてください。
民間の金融機関は「金融機関による」
民間の住宅ローンで、建ぺい率オーバーの物件に融資するかどうかは、金融機関によって判断が違います。公表された共通の基準があるわけではありません。
同じ物件で、ある銀行では難しいと言われ、別の金融機関では話が進んだ、ということも起こりえます。1か所で断られたからといって、すべての金融機関で同じ結果になるとは限らないんです。
ただ、だからといって何か所にも出せばよい、という話でもありません。金融機関に何を確かめられるかを先に知っておく方が、話が早く進みますよ。
既存不適格の場合は「説明できるか」がカギ
既存不適格の家は、建てた時は適法だったので、違反建築物とは法律上の扱いが違います。ここを金融機関にきちんと伝えられるかが大事です。
建てた時の確認済証や検査済証があれば、当時の基準に合っていたことを示しやすくなります。書類がない時は、自治体の台帳記載事項証明書で確認の記録を調べられることがあります。
それでも、既存不適格の物件をどう扱うかは金融機関によって違います。『既存不適格だから大丈夫』と決めつけず、物件ごとに聞いてみましょう。
「通った」「組めない」を分けやすいポイント
ローンが通るかどうかを決めるのは金融機関です。そのうえで、話を聞く時に確かめておきたいポイントを並べてみます。
| ポイント | 話が進めやすい状態 | 慎重に見られやすい状態 |
|---|---|---|
| オーバーの理由 | 法改正などによる既存不適格 | 確認を受けない増築による違反 |
| 書類 | 確認済証・検査済証がそろっている | どちらもなく、台帳にも記録がない |
| 是正命令 | 受けていない | 受けたまま是正していない |
| 直せるか | 増築部分を撤去すれば基準内に戻る | 建物の本体そのものが超えている |
この表は、確かめる順番の目安として見てください。どの状態なら通るという基準ではありません。
買う前に確かめる手順
建ぺい率オーバーの家を検討している時は、契約の前に「オーバーの幅」「理由」「書類」「ローンの見通し」を順に確かめておくと安心です。手付金を払った後に気づくと、選べる道が少なくなります。
『もう気に入っているし、早く決めたい』という気持ちはよく分かります。ただ、ローンが通らないと分かってから困るのは自分なので、順番に確かめていきましょう。
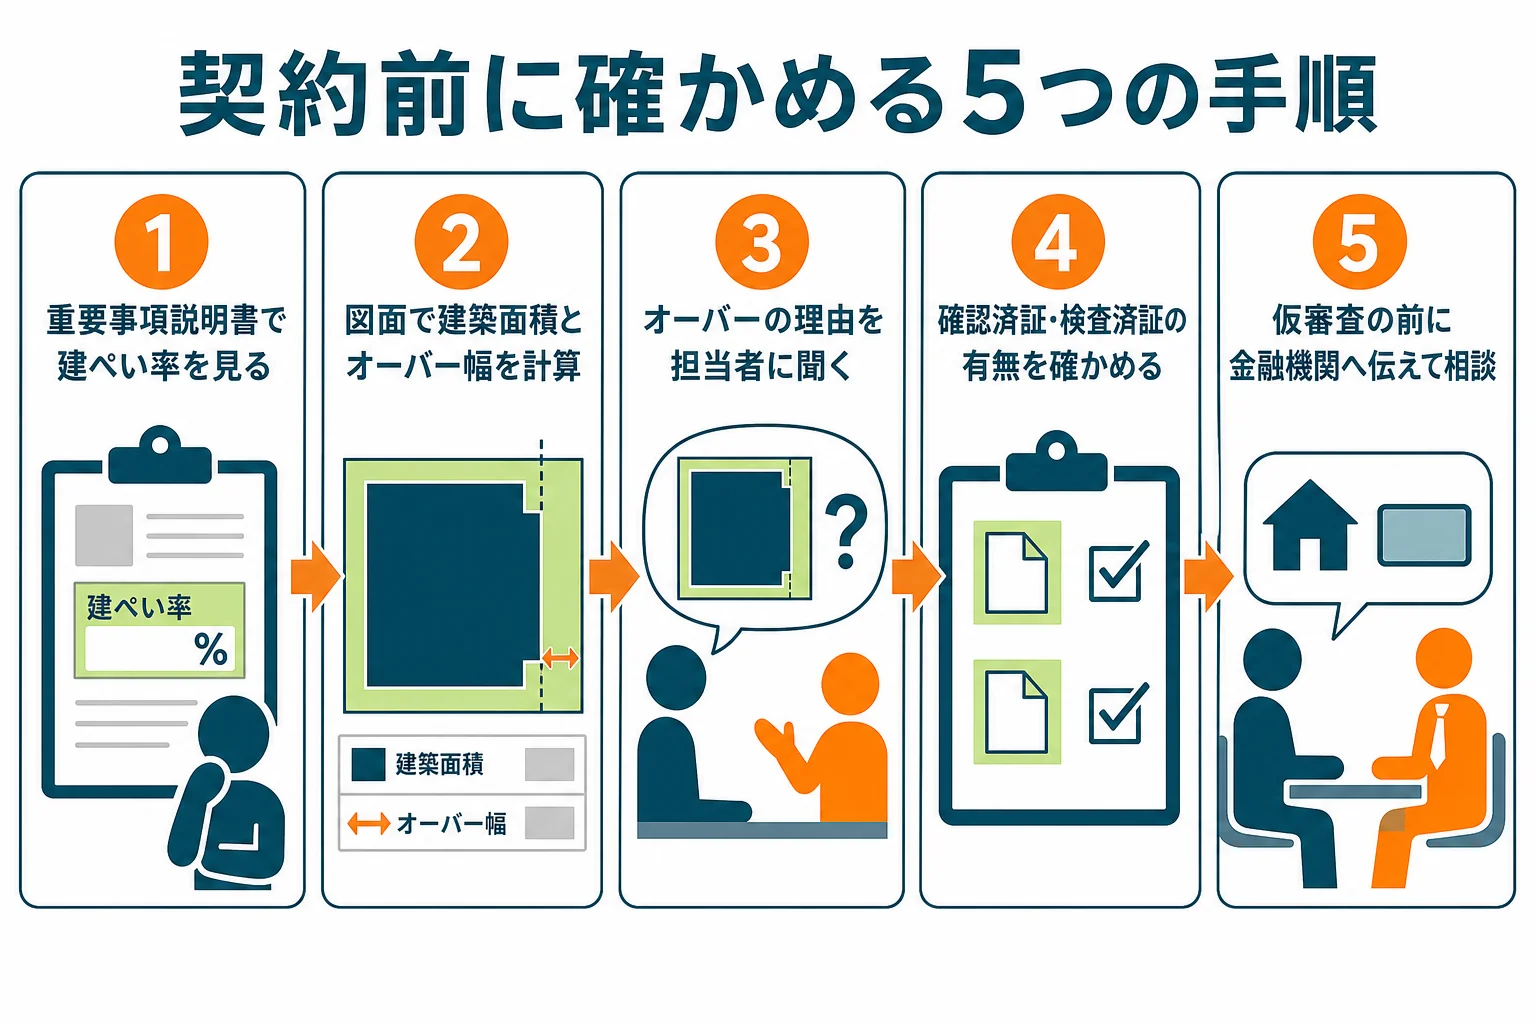
- 重要事項説明書で、土地の建ぺい率と建築面積の限度を見る
- 図面で今の建物の建築面積を確かめ、何%オーバーかを計算する
- オーバーの理由が既存不適格か、後からの増築かを仲介の担当者に聞く
- 確認済証・検査済証の有無と、是正命令を受けていないかを確かめる
- 仮審査の前に、オーバーの事実と理由を金融機関に伝えて相談する
オーバーの幅を計算してみる
ここからは説明用の例です。敷地120㎡で建ぺい率60%なら、建築面積の上限は120㎡×0.6=72㎡になります。
もとの家の建築面積が70㎡で、後から6㎡のサンルームを足していたとします。合計76㎡なら、76÷120=約63.3%で、上限を4㎡超えています。
| ケース | 建築面積の合計 | 建ぺい率 | 上限72㎡に対して |
|---|---|---|---|
| もとの家だけ | 70㎡ | 70÷120=約58.3% | 2㎡の余裕 |
| サンルームを足した今 | 70㎡+6㎡=76㎡ | 76÷120=約63.3% | 4㎡オーバー |
この例なら、オーバーの原因は後から足したサンルームだと分かります。売主がサンルームを撤去して基準内に戻せるかどうかも、相談の材料になりますよね。
重要事項説明書のどこを見る?
重要事項説明書には、建築基準法の制限の概要が書かれています。国土交通省の様式では、建ぺい率の欄に「建築面積の限度」として敷地面積に率をかけた数字を書く形です。
この限度と、建物の建築面積を比べてみてください。重要事項説明書の読み方は重要事項説明書の建ぺい率の見方でくわしく紹介しています。
仲介の担当者に聞く時の言い方
担当者に聞く時は、答えが具体的に返ってくる聞き方をすると話が早いです。例えばこんな聞き方です。
「建ぺい率は何%オーバーですか?原因は増築ですか、それとも建てた後の法改正ですか?」
「確認済証と検査済証があるか確かめて、増築の経緯と一緒にお伝えしますね」
答えがあいまいな時は、土地のある自治体の建築指導課(建築の窓口)で、確認の記録を調べられるか聞いてみるのも1つの方法です。
中古の家を買う時に見ておきたいことは、建ぺい率オーバーの中古物件|買う前に確かめることとリスクでもまとめています。
オーバーを伏せて仮審査や本審査に出す、図面の数字を書き換えて出す、といった進め方はやめておきましょう。後で分かれば契約や融資そのものが問題になりますし、家を手放す時にも困ることになります。
よくある相談:建ぺい率オーバーとローンで迷うところ
相談で多いのは「仮審査をいくつか出したけれど結果が気になる」「1〜2%くらいのオーバーでも組めないのか」「手付金を払った後に分かった」の3つです。
Q&Aサイトでよく読まれている相談を要約して、答えてみます。
築年数の浅い家で、仮審査を2か所出してみた
「築十数年の建ぺい率オーバーの中古住宅で、ダメ元で仮審査を2か所に出した」という相談は、とても多く読まれています。仮審査の結果を待ちながら、本審査で落ちないか不安になっている内容です。
仮審査と本審査で何をどこまで見るかは、金融機関によって違います。物件のくわしい書類は、本審査の段階で求められることもあります。
だからこそ、仮審査の時点でオーバーの事実を伝えておくのが大事です。伝えずに進むと、本審査で話が振り出しに戻ることも。
1.5%くらいのオーバーなら大丈夫?
「建ぺい率60%の土地で、建物は61.5%。わずか1.5%でもダメなのか」という相談も読まれています。
建ぺい率は、上限を少しでも超えれば基準に合わない状態です。何%までならよい、という決まりはありません。
そのうえでローンがどうなるかは、金融機関と物件の事情しだいです。オーバーの幅が小さくても、理由と書類を確かめる手順は同じだと考えておきましょう。
手付金を払った後に、オーバーだと分かった
「建ぺい率も容積率もオーバーしている中古物件で、手付金を払った後にローンが心配になった」という相談もあります。容積率は、敷地面積に対する延べ面積(各階の床面積の合計)の割合です。
この場合は、まず売買契約書に、ローンが通らなかった時の扱いがどう書いてあるかを確かめましょう。そのうえで、仲介の担当者と金融機関の両方に、今の状況を早めに相談してみてください。
『言いにくいし、黙って進めたい』と思う方もいるかもしれません。ただ、早く伝えるほど、選べる道は多く残ります。
すでに住んでいる家の借り換えや、リフォームのローンでも、建ぺい率オーバーが話題になることがあります。考え方は新しく借りる時と同じで、オーバーの理由と書類を確かめ、金融機関に先に伝えて相談するのが近道です。
これから家を建てるなら、オーバーしない計画が一番の近道
これから注文住宅を建てる方は、建ぺい率の中に収まる計画を最初から作っておくことが、住宅ローンの面でも一番の安心につながります。
フラット35を使う新築では、物件検査とあわせて検査済証の交付が確認されます。完了検査に合格して検査済証を受け取るまでが、家づくりの1つの区切りなんです。
そして、完了検査の後にサンルームやカーポートを足して建ぺい率を超えると、そこから違反の状態になります。後から足したいものがあるなら、最初の計画に入れておきましょう。
- 土地の建ぺい率と、角地などの緩和が使えるか
- 将来付けたいカーポート・物置・サンルームの大きさ
- 1階の広さと庭や駐車場のバランスの希望
- フラット35を使う予定があるかどうか
例えば打ち合わせでは、こんなふうに伝えると話が早いですよ。
「将来カーポートとサンルームを付けたいので、それも入れて建ぺい率に収まるプランにしてもらえますか?」
「その分を残して1階の広さを決めますね。建築面積の内訳も図面に書いておきます」
土地の建ぺい率の中でどんな家が建つかは、住宅会社によって提案が違います。いくつかのプランを並べてみると、1階の広さや外まわりの余裕を比べやすくなります。
タウンライフ家づくりでは、希望の条件を入れるだけで、複数の住宅会社に間取りプランや資金計画、土地探しの提案を無料で依頼できます。建ぺい率が気になる土地でも、どんな家が建つかを具体的なプランで見比べてみるのも1つの方法です。
タウンライフ家づくり(PR)
建ぺい率に合う間取りプランを、住宅会社に出してもらう
タウンライフ家づくりは、希望の条件を入力すると、住宅会社から間取りプラン・資金計画・土地探しの提案をまとめて無料で受け取れるサービスです。建ぺい率が気になる土地でどんな家が建つか、具体的なプランで比べられます。
無料タウンライフ家づくりを見る提案内容は会社ごとに異なります。サービスの詳細は公式サイトでご確認ください。
もちろん、設計事務所に相談したり、自治体の窓口で建ぺい率を確かめてから自分で計算したりするのも、立派な進め方です。最後は土地のある自治体の建築指導課や、設計を頼む建築士・住宅会社に確かめれば安心ですよ。
よくある質問
建ぺい率オーバーの家でも住宅ローンは組めますか?
組めないと決まっているわけではありませんが、審査で不利になりやすい物件です。フラット35は建築基準法に不適合な場合などは融資の対象とならない場合があるとしていて、民間の住宅ローンは金融機関によって判断が違います。
建ぺい率オーバーで住宅ローンが組めないと言われたら、ほかに道はありますか?
別の金融機関に相談する、売主に増築部分を撤去して基準内に戻せるか聞く、といった道があります。オーバーの理由と書類を確かめたうえで、仲介の担当者と相談してみてください。
既存不適格の家は、違反建築物と同じ扱いになりますか?
法律上の扱いは違います。既存不適格は建てた時は適法で、後の法改正などで合わなくなった建物です。ただ、ローンでどう扱うかは金融機関によるので、物件ごとに確かめてみてください。
オーバーしていることを伝えずにローンを申し込んでもいいですか?
やめておきましょう。後で分かれば融資や契約そのものが問題になることがあります。仮審査の前に伝えて相談する方が、結果的に早く進みます。
少しだけのオーバーなら問題になりませんか?
建ぺい率は上限を少しでも超えれば基準に合わない状態で、何%までならよいという決まりはありません。オーバーの幅が小さくても、理由と書類を確かめておきましょう。
まとめ
- 建ぺい率オーバーの家は、住宅ローンの審査で不利になりやすい
- フラット35は建築基準法に不適合な場合などは対象外になる場合がある
- 民間の住宅ローンは金融機関によって判断が分かれる
- 違反建築物と既存不適格は法律上の扱いが違い、書類で説明できるかが大事
- 契約前にオーバーの幅・理由・書類を確かめ、仮審査の前に伝えて相談する
コメント